
در پاسخ به خبرگزاری موج:
وزارت نیرو فقط ۴۲ درصد از سهم زیرساختی خود در نهضت ملی مسکن را پرداخت کرد
رئیس هیئت عامل صندوق ملی مسکن با بیان اینکه این صندوق سهم یکسومی خود از منابع زیرساختی نهضت ملی مسکن را بهطور کامل پرداخت کرده است، گفت: وزارت نیرو تاکنون تنها ۴۲ درصد از سهم خود و استانداریها حدود ۲.۵ درصد از تعهداتشان را تأمین کردهاند.
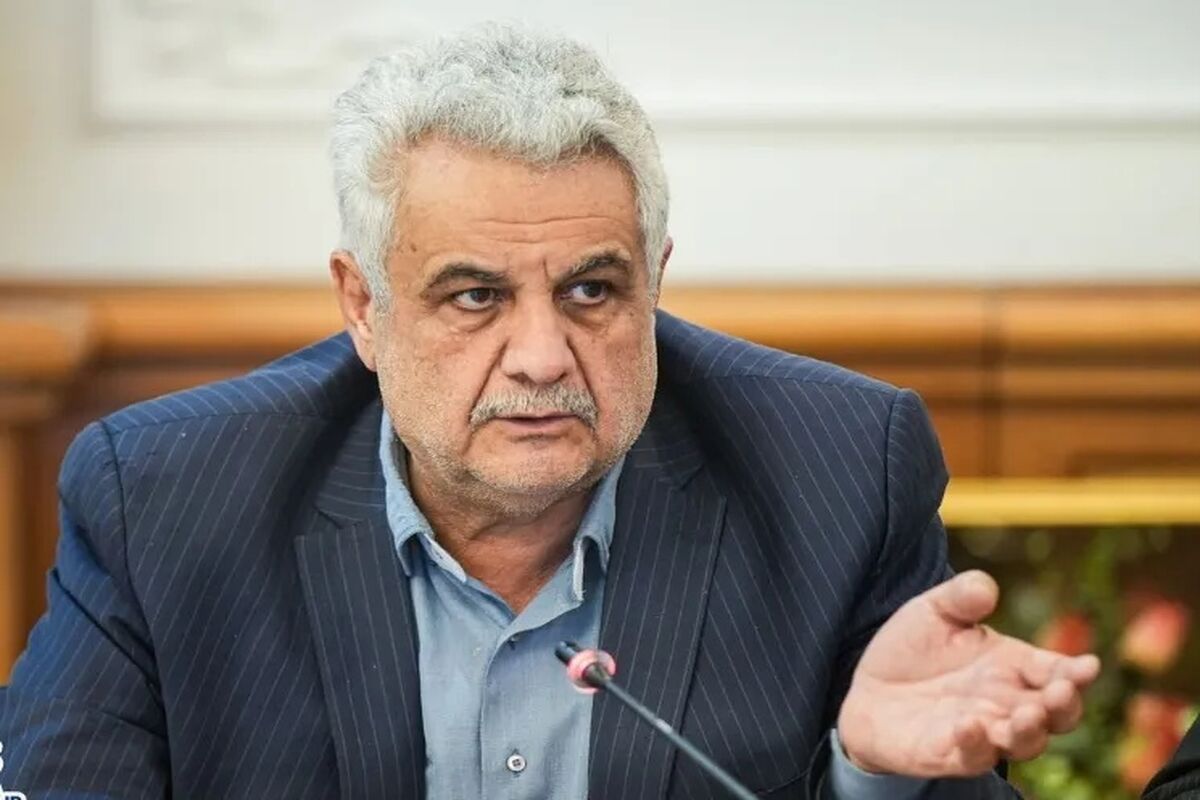
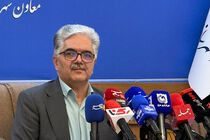
خسرو مختاری، رئیس هیئت عامل صندوق ملی مسکن در نشست خبری با اصحاب رسانه در پاسخ به سوال خبرنگار اقتصادی خبرگزاری موج با اشاره به تأمین مالی زیرساختهای پروژههای نهضت ملی مسکن اظهار کرد: سهم صندوق از منابع پیشبینیشده برای زیرساختها یکسوم بوده که این صندوق تعهدات خود را بهطور کامل انجام داده است؛ با این حال، سایر دستگاههای مسئول نتوانستهاند سهم خود را بهطور کامل تأمین کنند.
وی افزود: بر اساس آمار ارائهشده، وزارت نیرو حدود ۴۲ درصد از سهم یکسومی خود را پرداخت کرده و میزان پرداخت استانداریها نیز حدود ۲.۵ درصد از سهم یکسومی پیشبینیشده بوده است. با وجود این، صندوق ملی مسکن پرداخت منابع تعهدشده خود را به تأمین سهم سایر دستگاهها موکول نکرده است.
رئیس هیئت عامل صندوق ملی مسکن با اشاره به سازوکار تخصیص منابع در این نهاد گفت: صندوق ساختار اجرایی ندارد و بر همین اساس، منابع باید در مرحلهای تخصیص یابد که پروژه از پیشرفت فیزیکی مناسبی برخوردار باشد و پرداخت اعتبار بتواند به پیشبرد آن کمک کند. در همین چارچوب، صندوق با رعایت ضوابط قانونی، منابع خود را پرداخت کرده است.
مختاری با بیان اینکه این پرداختها به تحرک پروژهها کمک کرده است، افزود: آخرین آمار عملکرد در گزارشهای منتشرشده از سوی معاونت مسکن و ساختمان وزارت راه و شهرسازی قابل پیگیری است.
وی در پاسخ دیگر خبرگزاری موج به پرسشی درباره پروژههای متوقفمانده از دولت قبل نیز اظهار کرد: صندوق ملی مسکن اطلاعات تفصیلی همه پروژهها را در اختیار ندارد و وضعیت آنها باید از طریق سامانه «تم» و اطلاعات ثبتشده از سوی متقاضیان و دستگاههای استانی بررسی شود.
رئیس هیئت عامل صندوق ملی مسکن ادامه داد: برای بهرهمندی از حمایتهای صندوق، پروژه باید فعال باشد و پیشرفت فیزیکی آن به بیش از ۸۰ درصد رسیده باشد؛ زیرا ممکن است برخی پروژهها با موانعی مانند معارض یا مشکلات اجرایی روبهرو باشند که تخصیص منابع به آنها را در اولویت قرار ندهد.
مختاری تأکید کرد: رویکرد صندوق، هدایت منابع محدود به پروژههایی است که با دریافت حمایت مالی بتوانند سریعتر تکمیل شوند و واحدهای مسکونی را در اختیار متقاضیان قرار دهند.
رئیس هیئت عامل صندوق ملی مسکن یکی از تغییرات مهم در رویکرد این نهاد طی دو سال اخیر را حرکت به سمت حمایت مستقیمتر از ذینفعان نهایی پروژهها دانست و گفت: در گذشته، منابع معمولاً بهصورت یکجا در اختیار پروژهها قرار میگرفت، اما تجربه اجرای طرحها نشان داد که باید مشارکت متقاضیان و نقش آنها در پیشبرد پروژهها بیشتر مورد توجه قرار گیرد.
وی افزود: در رویکرد جدید، حمایت مالی با توجه به وضعیت پروژه و نیاز متقاضیان انجام میشود تا آورده آنها برای تکمیل واحدها مؤثرتر باشد و مشارکت و نظارتشان بر روند اجرا افزایش یابد.
مختاری با اشاره به محدودیت منابع صندوق تصریح کرد: منابع موجود باید بهگونهای تخصیص یابد که بیشترین اثر را در تکمیل واحدهای مسکونی داشته باشد. بر همین اساس، پروژههایی که پیشرفت فیزیکی بالایی دارند و در آستانه تکمیل و تحویل قرار گرفتهاند، در اولویت حمایت هستند.
وی ادامه داد: ممکن است یک پروژه از نظر ساختمانی تقریباً تکمیل شده باشد، اما به دلیل کمبود آورده متقاضی یا تکمیلنشدن برخی بخشها، امکان تحویل و سکونت در آن فراهم نباشد. در چنین شرایطی، کمک مالی هدفمند میتواند روند تکمیل را سرعت ببخشد و منابعی را که پیشتر در پروژه سرمایهگذاری شده است، زودتر به نتیجه برساند.
رئیس هیئت عامل صندوق ملی مسکن تأکید کرد: این صندوق نهادی نیست که بدون بررسی وضعیت پروژهها، منابع را بهصورت یکسان میان متقاضیان توزیع کند؛ بلکه اطلاعات سامانه و میزان اثربخشی هر پرداخت، مبنای تصمیمگیری قرار میگیرد.
مختاری با بیان اینکه پروژههای دارای پیشرفت بالا میتوانند در اولویت حمایت قرار گیرند، افزود: پیش از تخصیص منابع باید وضعیت واقعی پروژه، موانع احتمالی و میزان نیاز آن به تأمین مالی مشخص شود؛ زیرا صرف وجود یک پروژه در فهرست طرحها به معنای امکان تخصیص مؤثر منابع به آن نیست.
برنامه افتتاح ۱۳۰ هزار واحد مسکونی در سال جاری
رئیس هیئت عامل صندوق ملی مسکن با اشاره به برنامههای وزارت راه و شهرسازی برای افتتاح واحدهای مسکونی در سال جاری اظهار کرد: وزارتخانه برای افتتاح ۱۳۰ هزار واحد از پروژههایی که از قبل آغاز شدهاند، برنامهریزی کرده است.
وی افزود: صندوق ملی مسکن نیز متناسب با منابع در اختیار و درخواستهای ثبتشده، برای کمک به تکمیل پروژهها آمادگی دارد؛ با این حال، میزان حمایت به شرایط هر پروژه و امکان تأمین مالی مؤثر آن بستگی دارد.
مختاری تأکید کرد: منابع صندوق باید بهعنوان عاملی برای آغاز یا تسریع فرایند تکمیل پروژهها عمل کند و قرار نیست بهتنهایی تمام هزینه ساخت مسکن را پوشش دهد. تأمین مالی این بخش به مشارکت بانکها، آورده متقاضیان و سرمایهگذاری سازندگان نیز نیاز دارد.
مختاری یکی دیگر از محورهای اصلاح سیاستهای اجرایی مسکن را هماهنگی میان تکمیل ساختمانها و آمادهسازی زیرساختها و انشعابات عنوان کرد و گفت: در گذشته، در برخی پروژهها ساختمان به پایان میرسید، اما به دلیل آمادهنبودن آب، برق، گاز یا شبکه فاضلاب، امکان سکونت در واحدها فراهم نبود.
وی افزود: برای رفع این مشکل، هماهنگی میان دستگاههای مسئول و پیگیری مستمر پروژهها در دستور کار قرار گرفته است. در جلسات پایش نیز موضوع تکمیل زیرساختها بهصورت مستمر بررسی میشود تا واحدهای تحویلی از امکانات ضروری برای سکونت برخوردار باشند.
رئیس هیئت عامل صندوق ملی مسکن ادامه داد: صندوق نیز تلاش میکند منابع زیرساختی را با اولویت پروژههایی اختصاص دهد که در آستانه تکمیل قرار دارند و کمبود انشعابات یا تأسیسات، مانع بهرهبرداری از آنها شده است.
به گفته وی، تحقق این هدف مستلزم هماهنگی میان وزارت راه و شهرسازی، وزارت نیرو، شرکتهای خدماترسان، استانداریها و سایر دستگاههای مرتبط است.
صندوق ملی مسکن چگونه منابع خود را تأمین میکند؟
مختاری در تشریح مأموریت صندوق ملی مسکن گفت: این نهاد با هدف تجمیع منابع و هدایت آنها به بخشهایی تشکیل شده است که تأمین مالی مسکن برای گروههای هدف در آنها دشوارتر است.
وی افزود: صندوق ملی مسکن در کنار نظام بانکی فعالیت میکند، اما مأموریت آن با بانکها تفاوت دارد. بانکها بر اساس ضوابط و ملاحظات مالی خود تسهیلات ارائه میکنند، در حالی که صندوق با استفاده از منابع عمومی و قانونی، به دنبال تسهیل تأمین مالی پروژههای مسکونی و افزایش اثربخشی منابع است.
رئیس هیئت عامل صندوق ملی مسکن با اشاره به منابع مالی این نهاد اظهار کرد: منابع صندوق از محلهای قانونی مختلف، از جمله بازگشت اقساط تسهیلات و سایر منابع پیشبینیشده در قوانین تأمین میشود و این مجموعه فعالیت اقتصادی با هدف کسب سود ندارد.
وی تأکید کرد: منابع صندوق محدود است و نمیتواند جایگزین کامل منابع بانکی یا آورده مردم شود؛ بلکه باید بهعنوان محرکی برای بهحرکتدرآوردن پروژهها و کمک به تکمیل آنها مورد استفاده قرار گیرد.
مختاری با اشاره به ضرورت هماهنگی میان نهادهای مالی و دستگاههای اجرایی افزود: صندوق ملی مسکن، نظام بانکی، وزارت راه و شهرسازی و سایر نهادهای مسئول باید در چارچوب مأموریتهای خود عمل کنند تا منابع مالی بهصورت هدفمند به بخش مسکن هدایت شود.
رئیس هیئت عامل صندوق ملی مسکن از برنامهریزی برای اختصاص منابع به مسکن محرومان نیز خبر داد و گفت: حمایت از گروههای آسیبپذیر و خانوارهایی که توان تأمین مسکن ندارند، از جمله مأموریتهایی است که باید با همکاری دستگاههای مسئول دنبال شود.
وی افزود: در این زمینه، سازمان برنامه و بودجه، وزارت راه و شهرسازی، کمیته امداد امام خمینی(ره)، سازمان بهزیستی و بنیاد مسکن انقلاب اسلامی در فرایند شناسایی و حمایت از گروههای هدف نقش دارند.
مختاری با اشاره به تفاوت شرایط خانوارهای نیازمند حمایت ادامه داد: بخشی از کمکها میتواند در قالب تسهیلات قرضالحسنه و بخشی نیز بهصورت کمک بلاعوض ارائه شود؛ با این حال، نوع و میزان حمایت باید بر اساس شرایط متقاضیان و مصوبات مربوط تعیین شود.
وی تأکید کرد: صندوق در چارچوب مصوبات و منابع موجود برای کمک به حل مسائل فوری حوزه مسکن وارد عمل میشود، اما محدودیت منابع اجازه نمیدهد تمام نیازهای این بخش صرفاً از محل اعتبارات صندوق تأمین شود.
مختاری با اشاره به ظرفیت بافتهای فرسوده شهری برای افزایش عرضه مسکن اظهار کرد: این مناطق در بسیاری از شهرها امکان بارگذاری و تولید واحدهای جدید را دارند و میتوانند بخشی از نیاز بازار مسکن را پاسخ دهند.
وی افزود: توسعهگری در بافتهای فرسوده، استفاده از ظرفیت سازندگان حرفهای و بهکارگیری روشهای کارآمد تأمین مالی میتواند به افزایش تولید مسکن و کاهش هزینههای ساخت کمک کند.
رئیس هیئت عامل صندوق ملی مسکن با تأکید بر ضرورت تقویت مشارکت بخش خصوصی گفت: رویکرد صندوق، حمایت صرف از پیمانکاران نیست، بلکه حمایت از سازندگان و مجموعههایی است که توان مالی و اجرایی لازم برای پیشبرد پروژه را دارند.
به گفته وی، در سیاستهای حمایتی باید توان مالی سازنده، وضعیت پروژه و میزان مشارکت او مورد توجه قرار گیرد تا منابع عمومی در طرحهایی مصرف شود که امکان تکمیل و بهرهبرداری از آنها وجود دارد.
مختاری همچنین به سیاستهای مرتبط با زمینهای فاقد ساختمان اشاره کرد و گفت: اجرای مقررات مربوط به این اراضی و اعمال عوارض پیشبینیشده برای مالکان، در صورت اجرای مؤثر، میتواند انگیزه ساختوساز را افزایش دهد و از نگهداری زمین بدون استفاده جلوگیری کند.
افزایش هزینه ساخت و فاصله توان خرید خانوارها
رئیس هیئت عامل صندوق ملی مسکن با اشاره به تأثیر تورم و متغیرهای اقتصادی بر بازار مسکن اظهار کرد: افزایش هزینههای ساخت، فاصله میان توان مالی متقاضیان و قیمت تمامشده واحدهای مسکونی را بیشتر کرده و تأمین مالی بلندمدت را به یکی از مسائل اصلی این بخش تبدیل کرده است.
وی افزود: متقاضیان مسکن معمولاً به تسهیلات بلندمدت نیاز دارند، اما نظام بانکی به دلیل ملاحظات مربوط به ریسک و بازگشت منابع، با محدودیتهایی در ارائه تسهیلات بلندمدت مواجه است. ازاینرو، استفاده همزمان از ظرفیت بانکها، منابع عمومی، سرمایهگذاری بخش خصوصی و آورده متقاضیان ضروری است.
مختاری تأکید کرد: صندوق ملی مسکن بهتنهایی قادر به تأمین هزینه کامل ساخت نیست و منابع آن باید در کنار سایر منابع مالی به کار گرفته شود تا فرایند تولید و عرضه مسکن سرعت بگیرد.
وی با اشاره به ظرفیتهای داخلی صنعت ساختمان ادامه داد: کشور از توان قابلتوجهی در تولید مصالح و تجهیزات ساختمانی برخوردار است و تقویت هماهنگی میان تولیدکنندگان، سازندگان و سیاستگذاران میتواند به استفاده بهتر از این ظرفیتها در بازار داخلی کمک کند.
مختاری با انتقاد از رویکردهایی که تأمین مسکن را صرفاً به واگذاری زمین و ساخت واحد توسط متقاضیان گره میزند، اظهار کرد: برای افزایش کارایی در بخش مسکن، باید نقش تولیدکنندگان حرفهای، صرفههای ناشی از تولید انبوه و کاهش هزینههای مبادله جدیتر گرفته شود.
وی افزود: در مدلهایی که مصرفکننده ناچار است شخصاً فرایند ساخت را مدیریت کند، افزایش هزینهها و تغییر شرایط اقتصادی میتواند تکمیل پروژه را با مشکل مواجه کند؛ در حالی که استفاده از ظرفیت سازندگان حرفهای و تولید در مقیاس مناسب، امکان مدیریت بهتر هزینهها و زمان اجرا را فراهم میکند.
رئیس هیئت عامل صندوق ملی مسکن تأکید کرد: سیاستگذاری باید بهگونهای باشد که منابع مالی، زمین، ظرفیت سازندگان و نیاز متقاضیان در یک چارچوب هماهنگ قرار گیرند و پروژهها با اتکا به برنامهریزی دقیقتر به مرحله بهرهبرداری برسند.
وی همچنین با اشاره به نقش شورای عالی مسکن و قانون جهش تولید مسکن گفت: هماهنگی میان نهادهای مسئول و استفاده از ظرفیتهای قانونی میتواند به بهبود جریان تأمین مالی و تولید مسکن کمک کند.
وضعیت تعهدات بانکی در تأمین مالی مسکن
مختاری در بخش دیگری از نشست خبری، در پاسخ به پرسشی درباره عملکرد بانکها در تأمین مالی بخش مسکن گفت: تسهیلات بانکی یکی از اجزای اصلی تأمین مالی این بخش است و هرچه منابع بیشتری از سوی بانکها به متقاضیان اختصاص یابد، امکان پاسخگویی به بخشی از نیاز بازار مسکن افزایش پیدا میکند.
وی با اشاره به تفاوت مأموریت صندوق ملی مسکن و بانکها افزود: آمار دقیق عملکرد تسهیلاتی بانکها باید از مراجع مسئول، از جمله بانک مسکن، دریافت شود؛ زیرا صندوق بهطور مستقیم مسئول ثبت و پایش تمام تسهیلات پرداختی شبکه بانکی نیست.
رئیس هیئت عامل صندوق ملی مسکن همچنین درباره تعهدات انجامنشده برخی بانکها در حوزه تسهیلات مسکن اظهار کرد: در صورت عملنکردن بانکها به سهمیههای قانونی، ضمانتاجراهای پیشبینیشده در قوانین قابل اعمال است.
وی در این بخش به رقمی در حدود ۳۶۰ همت اشاره کرد، اما با توجه به نامشخصبودن دقیق موضوع این رقم در متن اظهارات، تعیین اینکه این عدد به میزان تعهدات انجامنشده، جریمههای مربوط یا مبنای محاسباتی دیگری اشاره دارد، نیازمند بررسی آمار رسمی است.
مختاری در پایان تأکید کرد: حل مسئله مسکن به همکاری نهادهای مالی، دستگاههای اجرایی، سازندگان و متقاضیان نیاز دارد و افزایش اثربخشی منابع، تکمیل زیرساختها، حمایت هدفمند از خانوارهای کمدرآمد و استفاده از ظرفیت بخش خصوصی باید بهصورت همزمان دنبال شود.
ارسال نظر