سرخط خبرها
  • عارف: با مردم درباره کمبود گاز صادقانه صحبت کنیم/ صرفه‌جویی ضروری است
  • مالکان خودروهای فرسوده مراقب پیامک‌های جعلی و کلاهبرداری تلفنی باشند
  • میراث فرهنگی اصفهان تخریب دیوار تاریخی تالار تیموری را تکذیب کرد
  • پرداخت معوقات اردیبهشت بازنشستگان تأمین اجتماعی به پایان رسید
  • همتی: مطالبات واردکنندگان کالا‌های اساسی بر عهده دولت است، نه بانک مرکزی
  • وزنه‌برداری قهرمانی جهان/ وزنه برداران ایران ناکام ماندند
  • مدیرعامل شرکت ملی گاز ایران: همدلی ملی شرط عبور مطمئن از زمستان است
  • عارف: پیام‌هایی که از طریق واسطه‌ها مخابره می‌شود، حاکی از پیروزی ما است
  • تراکتور ۲ - ۲ نفتچی/ شاگردان نکونام از شکست گریختند
  • خنثی سازی عملیات تروریستی در جنوب استان سیستان و بلوچستان
  • علیرضا تابش دبیر چهل و پنجمین جشنواره ملی فیلم فجر شد
  • اسلامی: چهره‌ها و رسانه‌ها از گمانه‌زنی درخصوص زمان برگزاری انتخابات شورا‌ها پرهیز کنند
  • کاهش ۱.۲ درصدی مصرف بنزین در ۱۰ روز نخست آبان/ رشد ۶ درصدی مصرف بنزین متوقف شد
  • پاسخ صمیمانۀ رهبر معظّم انقلاب به نامۀ دانش‌آموز ده‌ساله

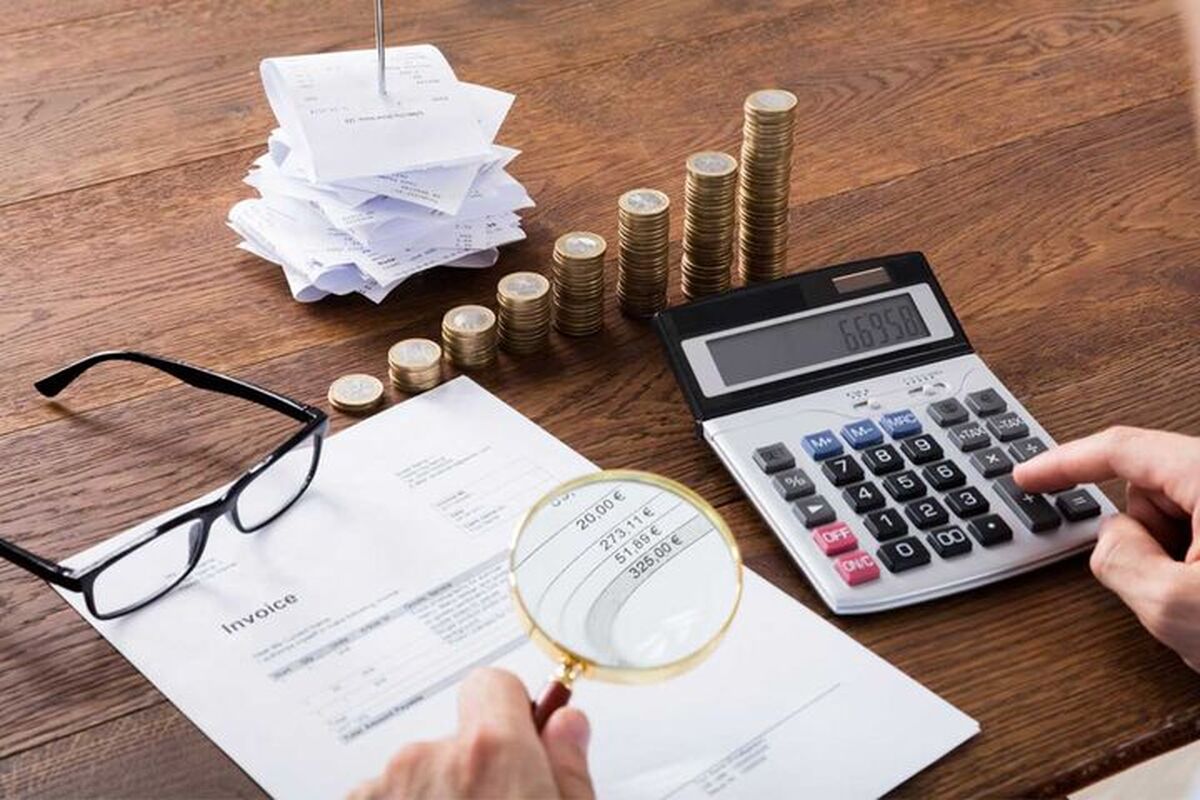
جزئیات برخورداری از نرخ صفر و هرگونه معافیت یا تشویق مالیاتی اعلام شد

سازمان امور مالیاتی کشور، شرط برخورداری از نرخ صفر و هرگونه معافیت یا مشوق مالیاتی در اجرای مقررات تبصره (۱) ماده ۱۴۶ مکرر قانون مالیات‌های مستقیم را تشریح کرد.

مالیات
به گزارش خبرگزاری موج

به نقل از سازمان مالیاتی ایران، بنا به صراحت تبصره (۱) ماده ۱۴۶ مکرر قانون مالیات‌های مستقیم، شرط برخورداری از نرخ صفر و هرگونه معافیت یا مشوق مالیاتی مندرج در این قانون و سایر قوانین، ارائه اظهارنامه مالیاتی، دفاتر و یا اسناد و مدارک موضوع ماده ۹۵ این قانون در موعد مقرر به ترتیبی که سازمان امور مالیاتی کشور اعلام می‌نماید (به‌جز موارد استثناء شده در این تبصره) می‌باشد و در صورت عدم ارائه اظهارنامه، دفاتر و یا اسناد و مدارک مذکور، مؤدی مطابق احکام و ضوابط این قانون مشمول مالیات، جریمه و مجازات مقرر می‌شود.

چنانچه مودیان مالیاتی، در موعد مقرر قانونی نسبت به ارائه موارد فوق اقدام نموده باشند، در صورت رعایت سایر قوانین و مقررات مربوط، صرف پلمب دفاتر قانونی پس از شروع سال مالی، مانع برخورداری آنها از هرگونه معافیت، نرخ صفر یا مشوق مالیاتی نخواهد بود.

ضمنا، ارائه بخشی از اسناد یا ارائه بخشی از مدارک، از حیث مقررات تبصره صدرالذکر کفایت داشته، فلذا این امر نیز موجب محرومیت از نرخ صفر و هرگونه معافیت یا مشوق مالیاتی نخواهد بود.

دیدگاه های ارسال شده توسط شما، پس از تایید توسط خبرگزاری موج در وب منتشر خواهد شد.

پیام هایی که حاوی تهمت و افترا باشد منتشر نخواهد شد.

پیام هایی که به غیر از زبان فارسی یا غیرمرتبط باشد منتشر نخواهد شد.

ارسال نظر

مهمترین اخبار

گفتگو

آخرین اخبار گروه

پربازدیدترین گروه