
لغو آییننامه حسابرسی؛ تهدیدی برای استقلال حسابرسان و اعتماد سرمایهگذاران
عضو شورای عالی جامعه حسابداران رسمی ایران با هشدار نسبت به پیامدهای لغو آییننامه حقالزحمه حسابرسی، تأکید کرد: توقف این آییننامه بدون بررسی کارشناسی میتواند استقلال حسابرسان، کیفیت نظارت مالی و اعتماد سرمایهگذاران را تحت تأثیر قرار دهد.
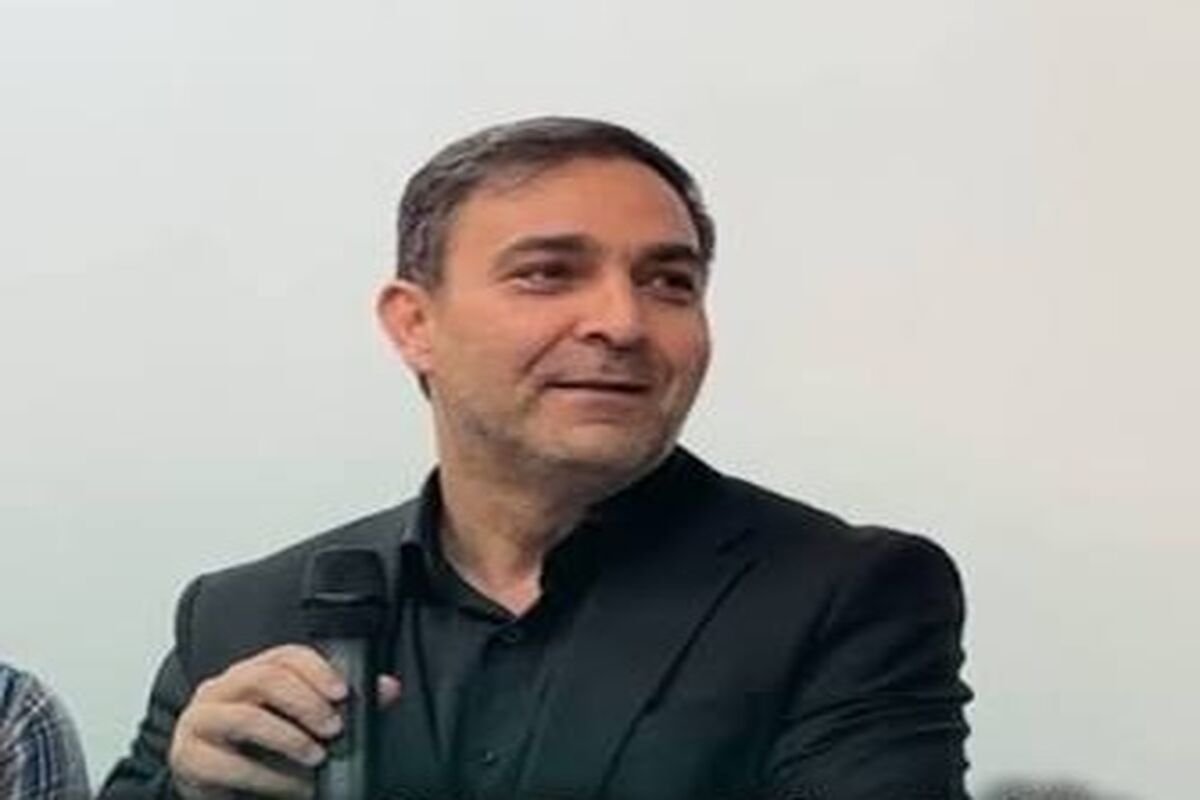
، کاظم وادیزاده، عضو شورای عالی جامعه حسابداران رسمی ایران با اشاره به انتقادهای مطرحشده درباره میزان حقالزحمه حسابرسی اظهار کرد: کاهش هزینههای بنگاههای اقتصادی و حمایت از تولید ضروری است، اما این هدف نباید به تضعیف نظارت مالی، کاهش کیفیت گزارشهای حسابرسی و خدشهدار شدن استقلال حسابرسان منجر شود.
وادیزاده با بیان اینکه حسابرسی مستقل صرفاً یک هزینه اداری برای شرکتها نیست، افزود: گزارشهای حسابرسی مبنای تصمیمگیری سهامداران، سرمایهگذاران، بانکها، اعتباردهندگان و نهادهای نظارتی است؛ بنابراین کاهش کیفیت این خدمات میتواند اعتماد به اطلاعات مالی و امنیت سرمایهگذاری را تحت تأثیر قرار دهد.
عضو شورای عالی جامعه حسابداران رسمی ایران با استناد به ماده ۶۳ اساسنامه این جامعه گفت: تعیین روش محاسبه حقالزحمه خدمات حرفهای دارای سازوکار قانونی مشخصی است و هرگونه اصلاح آن باید با رعایت صلاحیت مراجع قانونی و پس از بررسی کارشناسی انجام شود.
وی همچنین با اشاره به تفاوت میان هزینه صدور و تمدید مجوزهای کسبوکار و حقالزحمه خدمات تخصصی حسابرسی، تأکید کرد: حقالزحمه حسابرسی پس از شکلگیری رابطه حرفهای و انعقاد قرارداد دریافت میشود و نباید صرفاً به دلیل ثبت آن در صورتهای مالی شرکتها، در زمره هزینههای اخذ مجوز قرار گیرد.
وادیزاده با اشاره به هزینههای مؤسسات حسابرسی از جمله حقوق و مزایای نیروی انسانی متخصص، بیمه، آموزش، فناوری اطلاعات و کنترل کیفیت، تصریح کرد: تعیین حقالزحمه باید متناسب با حجم عملیات، ریسک و پیچیدگی فعالیت شرکتها باشد؛ زیرا کاهش غیرکارشناسی قیمتها ممکن است به کاهش ساعات رسیدگی و افت کیفیت خدمات منجر شود.
وی با بیان اینکه افزایش هزینههای مؤسسات حسابرسی در شرایط تورمی نیز باید مورد توجه قرار گیرد، اظهار کرد: مبنای تعیین حقالزحمه نباید صرفاً یک شاخص تورمی باشد، بلکه لازم است بهای تمامشده خدمات، هزینه نیروی انسانی، فناوری و سایر عوامل مؤثر بهصورت مستند بررسی شود.
عضو شورای عالی جامعه حسابداران رسمی ایران در ادامه، بررسی اطلاعات شرکتها در سامانه کدال و محاسبه نسبت حقالزحمه حسابرسی به درآمد و هزینههای عملیاتی را ضروری دانست و پیشنهاد کرد این ارزیابی به تفکیک صنایع و اندازه شرکتها انجام شود.
وی در پایان خواستار تشکیل کارگروهی با حضور نمایندگان وزارت امور اقتصادی و دارایی، جامعه حسابداران رسمی ایران، سازمان بورس، بنگاههای اقتصادی و متخصصان دانشگاهی شد و تأکید کرد: بهجای لغو کلی آییننامه، باید ایرادات احتمالی آن با بررسی دادهمحور شناسایی و اصلاح شود تا ضمن جلوگیری از تحمیل هزینههای نامتعارف به بنگاهها، کیفیت و استقلال حسابرسی نیز حفظ شود.
ارسال نظر