سرخط خبرها
  • تسهیلات و کمک‌های بلاعوض برای تأمین لوازم معیشتی خانوارهای آسیب‌دیده
  • پاسخ قالیباف به دن کین: آنچه روزی برایتان کابوسی وحشتناک بود الان به واقعیت تبدیل شده است
  • پیروزی ارزشمند تیم زنان ایران در المپیاد جهانی شطرنج مقابل فرانسه
  • وزش باد شدید طی ۵ روز آینده در استان‌ تهران
  • ترامپ ورود خبرنگاران سه رسانه به کاخ سفید را ممنوع کرد
  • ۲ میلیون دانش‌آموز؛ دستاورد «ایران دیجیتال ۱» در آموزش هوش مصنوعی
  • احتکار در بازار موبایل صرفه اقتصادی ندارد/ تنها یک میلیون تلفن همراه وارد کشور شده است
  • آغاز پیش فروش بلیت قطار برای مهر
  • آمار عجیب معاینه فنی در تهران/ مراجعه کمتر از ۱۰۰ موتورسوار در ۶ ماه
  • عدم وجود نقدینگی سبب کمبود دارو در بازار است
  • ماینرهای غیرمجاز زیر تیغ وزارت نیرو؛ مجازات استخراج غیرمجاز سنگین‌تر می‌شود
  • بازی‌های آسیایی ناگویا؛ هدیه فرهنگی ایران به ژاپن
  • کاهش ۱۰ میلیون تنی تولید محصولات کشاورزی در پی خسارات قطعی برق
  • دورکاری برای کاهش ترددهای غیرضروری دنبال می‌شود
  • سرلشگرصفوی: یمن افسانه شکست‌ناپذیری آمریکا را برای همیشه دفن کرد
  • کشف جسد بانوی مفقود شده در شهرستان لامرد / دو مظنون دستگیر شدند
  • ر ۳ تصادف مرگبار طی یک هفته در پایتخت
  • مسابقات لیگ کروکت منطقه چهار کشور در همدان
  • تعداد شهردخت‌های تهران تا پایان سال به ۱۲ مرکز می‌رسد
  • تکذیب شایعه انفجار در حوالی خارگ؛ منطقه در امنیت کامل است

تشریح بخشنامه جدید مالیاتی درباره گواهی سپرده کالایی

سیدمحمدهادی سبحانیان رئیس‌کل سازمان امور مالیاتی کشور با صدور بخشنامه‌ای، سازوکار اعمال معافیت‌ها و مشوق‌های مالیاتی در خصوص اوراق گواهی سپرده کالایی را تبیین کرد.
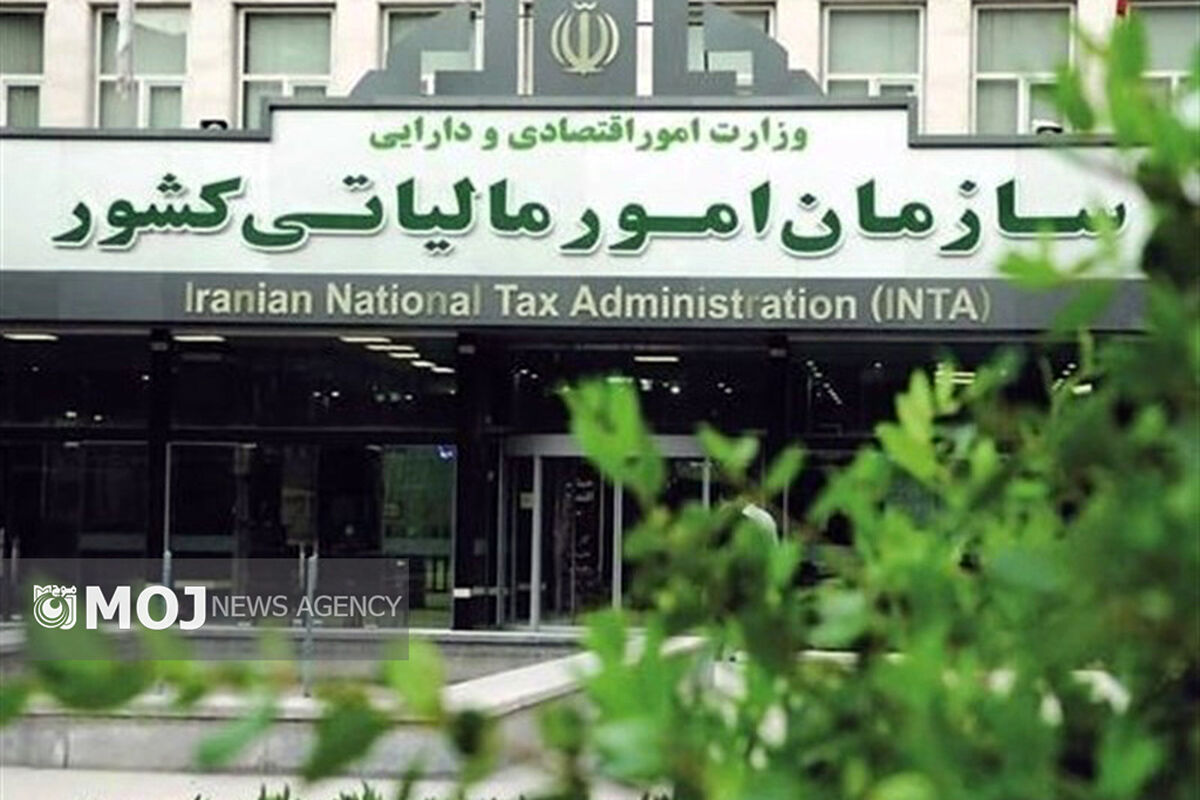
سازمان امور مالیاتی
به گزارش خبرگزاری موج

، در پی تصویب و اجرای تبصره (۱) ماده (۱۴۳) مکرر قانون مالیات‌های مستقیم، رئیس‌کل سازمان امور مالیاتی سیدمحمدهادی سبحانیان بخشنامه‌ای صادر کرد که در آن نحوه برخورد مالیاتی با اوراق گواهی سپرده کالایی تشریح شده است.

بر اساس این بخشنامه، سپرده‌گذاری کالا در انبارهای مورد تأیید بورس و صدور گواهی سپرده برای آن، در حکم فروش کالا توسط مالک اولیه تلقی نمی‌شود و به عنوان سرمایه‌گذاری در اوراق بهادار مشمول نرخ صفر مالیاتی نیست. با این حال، خرید و فروش گواهی سپرده در بازار ثانویه بورس کالا، مصداق معامله اوراق بهادار بوده و از امتیازات مالیاتی مندرج در تبصره (۱) ماده (۱۴۳) مکرر برخوردار است.

در بخش دیگر این دستورالعمل آمده است تا زمانی که مالک اولیه کالای سپرده‌شده گواهی خود را واگذار نکرده است، به دلیل عدم تحقق فروش یا درآمد، مالیاتی بر او تعلق نمی‌گیرد. ولی در لحظه انتقال گواهی به دیگری، این واگذاری معادل فروش کالا محسوب شده و در صورت احراز درآمد، مشمول مالیات بر درآمد خواهد بود.

همچنین بهره‌مندی از بخشودگی یا نرخ صفر مالیاتی طبق ماده (۱۴۳) قانون مالیات‌های مستقیم برای معاملات کالاهایی که در بورس کالا عرضه و معامله می‌شوند، با رعایت کامل ضوابط ابلاغی امکان‌پذیر است.

کارشناسان مالیاتی معتقدند این بخشنامه با هدف شفاف‌سازی مقررات مالیاتی و افزایش اطمینان فعالان اقتصادی نسبت به نظام مالیاتی در بازار سرمایه صادر شده و موجب تسهیل در معاملات رسمی گواهی سپرده کالایی در بورس کالا خواهد شد.
دیدگاه های ارسال شده توسط شما، پس از تایید توسط خبرگزاری موج در وب منتشر خواهد شد.

پیام هایی که حاوی تهمت و افترا باشد منتشر نخواهد شد.

پیام هایی که به غیر از زبان فارسی یا غیرمرتبط باشد منتشر نخواهد شد.

ارسال نظر

مهمترین اخبار

گفتگو

آخرین اخبار گروه

پربازدیدترین گروه