
لزوم رسیدگی به معافیت، مشوق و نرخ صفر مالیاتی بر اساس قوانین موخر یا آرای دیوان عدالت اداری
رئیسکل سازمان امور مالیاتی کشور با ابلاغ بخشنامهای، تأکید کرد: در مواردی که مودی پس از صدور آرای هیأت عمومی دیوان عدالت اداری یا تصویب قوانین موخر، مشمول معافیت، مشوق یا نرخ صفر مالیاتی شود، مراجع حل اختلاف مالیاتی مکلفند فارغ از محتوای اعتراض اولیه، نسبت به رسیدگی مجدد یا صدور رأی مطابق با قوانین و مقررات اقدام کنند.
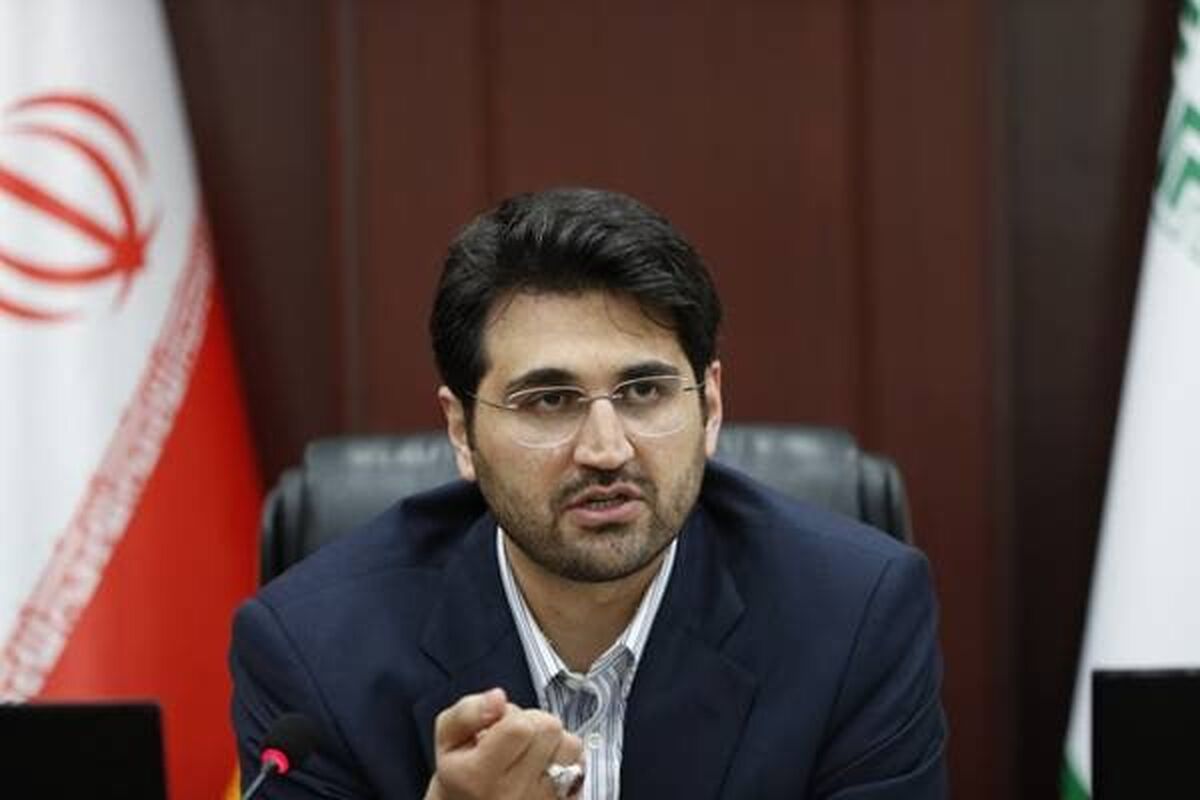
، سید محمد هادی سبحانیان، رئیسکل سازمان امور مالیاتی کشور طی بخشنامهای که در راستای صیانت از حقوق مودیان و با هدف جلوگیری از تطویل فرآیند قطعیسازی پروندههای مالیاتی ابلاغ شده است، تأکید کرده است که در مواردی که مودی در زمان طرح اعتراض خود حائز شرایط معافیت، مشوق یا نرخ صفر مالیاتی نبوده و در لایحه اعتراض خود به آن اشاره نکرده، اما پس از صدور آرای هیأت عمومی دیوان عدالت اداری و یا تصویب قوانین موخر، مشمول استفاده از این مزایا قرار گیرد و در مراجع حل اختلاف مالیاتی متقاضی اعمال مزایای مذکور شود یا مراجع ذیربط در فرآیند رسیدگی به پرونده، آن را احراز نموده باشند، مراجع مذکور مکلفند فارغ از محتوای اعتراض مودی در مراحل قبلی، نسبت به رسیدگی مجدد یا صدور رأی (حسب مورد) مطابق با قوانین و مقررات اقدام نمایند.
در متن بخشنامه آمده است:
در راستای تسهیل امور مودیان، صیانت از حقوق مکتسبه ایشان و جلوگیری از تطویل فرآیند قطعیسازی پروندههای مالیاتی، مقرر میدارد در کلیه مواردی که به موجب تصویب قوانین موخر یا صدور آرای هیأت عمومی دیوان عدالت اداری، هرگونه معافیت، مشوق یا نرخ صفر مالیاتی به مودی تعلق میگیرد یا مودی در زمان طرح اعتراض در مراحل قبلی رسیدگی/دادرسی مالیاتی، حائز شرایط معافیت، مشوق یا نرخ صفر مالیاتی نبوده است (مانند نرخ صفر موضوع بند «ث» ماده 14 قانون تأمین مالی تولید و زیرساختها) و لذا در لایحه اعتراض خود به آن اشاره نکرده، لیکن پس از صدور آرای هیأت عمومی دیوان عدالت اداری یا تصویب قوانین موخر یا تحقق شرایط استفاده از مزایای مالیاتی مذکور، مودی در مراجع حل اختلاف مالیاتی درخواست اعمال معافیت، مشوق یا نرخ صفر مالیاتی را نموده یا مراجع ذیربط در فرآیند رسیدگی به پرونده، آن را احراز نمودهاند، مراجع مذکور میبایست صرفنظر از محتوای اعتراض مودی در مراحل قبلی، نسبت به رسیدگی مجدد یا صدور رأی (حسب مورد) مطابق با قوانین و مقررات اقدام نمایند.
ارسال نظر