
ابلاغ سازوکار استرداد مالیات اضافه بر درآمد حقوق
رئیس کل سازمان امور مالیاتی کشور، نحوه استرداد مالیات بر درآمد حقوق که بهصورت اضافه بر مالیات متعلق کسر شده است را به ادارات کل امور مالیاتی سراسر کشور ابلاغ کرد.
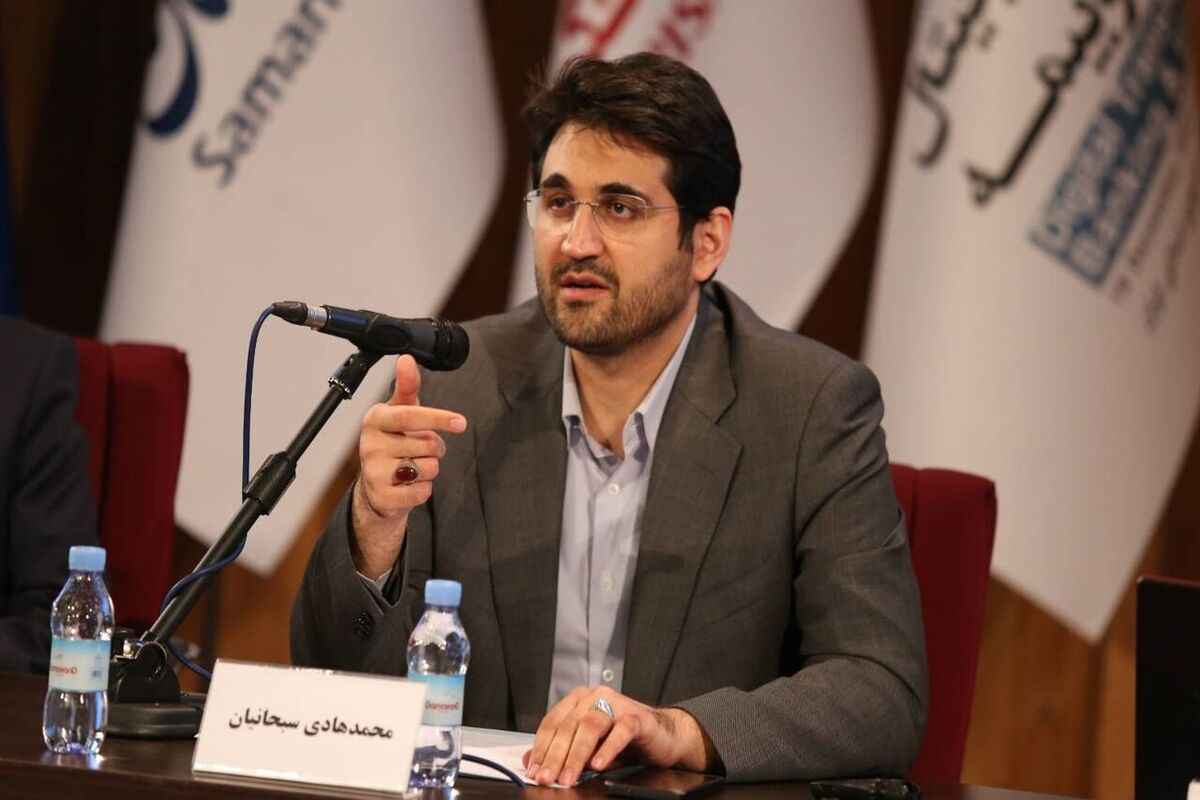
ابلاغ سازوکار استرداد مالیات اضافه بر درآمد حقوق ابلاغ شد
رئیس کل سازمان امور مالیاتی کشور، نحوه استرداد مالیات بر درآمد حقوق که بهصورت اضافه بر مالیات متعلق کسر شده است را به ادارات کل امور مالیاتی سراسر کشور ابلاغ کرد.
به گزارش ایسنا، سیدمحمدهادی سبحانیان در این ابلاغیه با استناد مواد ۸۷، ۲۴۲ و ۲۴۳ قانون مالیاتهای مستقیم، سازوکار روشنی برای بازگرداندن مبالغ اضافه کسر شده به حقوقبگیران تعیین کرده و تکلیف هر یک از ادارات کل را در این فرایند بهروشنی مشخص کرده است.
بر اساس این ابلاغیه، در مواردی که مالیات بر درآمد حقوق بیش از مالیات متعلق پرداخت شده باشد و حقوقبگیر مطابق بند (۲) بخشنامه شماره ۲۰۰/۱۴۰۳/۵۰ مورخ ۱۴۰۳/۱۱/۱۴ درخواست استرداد را ثبت کرده باشد، اداره کل محل سکونت مودی پس از رسیدگی و احراز مازاد بودن مالیات پرداختی و نداشتن بدهی قطعی دیگر، مشخصات و شماره شبا (حساب) ذینفع را (با رعایت مدت قانونی) به اداره کل امور مالیاتی دریافتکننده مالیات، جهت استرداد مالیات اعلام میکند.
در این ابلاغیه تأکید شده است: در صورت وجود بدهی قطعی مالیاتی، مبلغ اضافه پرداختی ابتدا به حساب بدهی منظور میشود و تنها مازاد آن مطابق ضوابط اعلامی به حقوقبگیر مسترد خواهد شد.
همچنین اداره کل دریافتکننده مالیات موظف است ظرف حداکثر سه روز کاری از محل وصولیهای جاری، مبالغ قابل استرداد را به حساب ذینفع واریز و نتیجه را به همراه مستندات قانونی به اداره کل محل سکونت مودی ارسال کند.
بر اساس این ابلاغیه، معاونت فناوریهای مالیاتی نیز مکلف شده است امکان دسترسی برخط ادارات کل امور مالیاتی محل سکونت حقوقبگیران را به اطلاعات حقوق و دستمزد و مالیات پرداختی آنان در سامانههای مربوطه فراهم آورد؛ اقدامی که بستر تسریع در رسیدگی و جلوگیری از مراجعات حضوری مودیان را فراهم میکند.
ارسال نظر