
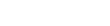
سازمان امور مالیاتی درخصوص مفاد بند (ت) تبصره ۶ قانون بودجه سال ۱۴۰۳ کل کشور اطلاعیه داد
سازمان امور مالیاتی می تواند کلیه پروندههای مالیاتی سال های ۱۳۸۷ لغایت ۱۴۰۰ اشخاص حقوقی و صاحبان مشاغل فاقد اظهارنامه مالیات بر ارزش افزوده که تاکنون مورد رسیدگی واقع نشده و مالیات آنها نیز برآورد نگردیده، براساس اظهارنامه برآوردی تعیین نماید و درصورت اعتراض این گونه مودیان به مالیات تعیین شده پرونده قابل طرح در هیات موضوع تبصره (۱) ماده (۲۱۶) قانون مالیات های مستقیم خواهد بود.
به گزارش ، با توجه به مفاد بند (ت) تبصره ۶ قانون بودجه سال ۱۴۰۳ کل کشور سازمان امور مالیاتی می تواند کلیه پروندههای مالیاتی سال های ۱۳۸۷ لغایت ۱۴۰۰ اشخاص حقوقی و صاحبان مشاغل فاقد اظهارنامه مالیات بر ارزش افزوده که تاکنون مورد رسیدگی واقع نشده و مالیات آنها نیز برآورد نگردیده، براساس اظهارنامه برآوردی تعیین نماید و درصورت اعتراض این گونه مودیان به مالیات تعیین شده پرونده قابل طرح در هیات موضوع تبصره (۱) ماده (۲۱۶) قانون مالیات های مستقیم خواهد بود. همچنین مفاد این حکم درخصوص پرونده های مالیات بر ارزش افزوده سال های ۱۳۸۷ لغایت ۱۴۰۲ صاحبان مشاغل که پرونده هر یک از دوره های آنها قطعی نشده نیز تسری دارد.
بنابراین سازمان امور مالیاتی کشور با استفاده از ضرایب کاهشی در قالب لحاظ نمودن اعتبار مالیاتی برای مودیان و به صورت سیستمی اقدام به تعیین مالیات این گونه مودیان نموده است. بدیهی است درصورت اعتراض هر یک از مودیان به مالیات های مذکور پرونده در اجرای مقررات ماده ۳۰ آیین نامه ماده ۲۱۹ قانون مالیات های مستقیم و همچنین در ادامه در هیات های حل اختلاف مالیاتی از طریق تبصره (۱) ماده ۲۱۶ قانون اخیرالذکر قابل طرح و تایید، تعدیل یا رفع تعرض خواهد بود.
ضمنا در صورت اعتراض مودی تا تعیین تکلیف پرونده و قطعیت آن اقدام اجرایی انجام نخواهد شد و محدودیتی نیز برای صدور گواهی موضوع ماده ۱۸۶ برای این مودیان ایجاد نخواهد شد همچنین با توجه به اینکه طبق مفاد بند فوق در صورتی که مالیات و عوارض متعلق ظرف یکسال از ابلاغ اوراق قطعی با رعایت نصاب مربوطه پرداخت شود کلیه جرایم متعلق بدون هیچ شرط دیگری بخشوده می شود بخشنامه تبیینی آن طی شماره ۶۱/۱۴۰۳/۲۰۰ مورخ ۲۵/۱۲/۱۴۰۳ صادر و ابلاغ شده است.
ضمنا به ادارات امور مالیاتی توصیه گردیده است حتی المقدور از ظرفیت ماده ۳۰ آیین نامه موضوع ماده ۲۱۹ قانون مالیات های مستقیم برای رفع مغایرت ها استفاده نمایند.

ارسال نظر